
Contributi INPS 2026: Quanto Paghi Davvero e Come Funzionano
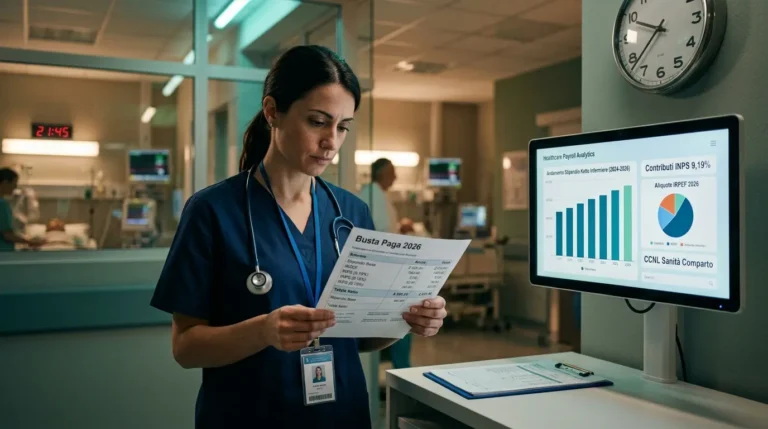
Ogni mese apro la busta paga e trovo quella voce che taglia il mio stipendio lordo prima ancora che ci pensi l’IRPEF: i contributi INPS. Nel 2026, come lavoratore dipendente del settore privato, pago il 9,19% della mia retribuzione lorda in contributi previdenziali. Non è poco, ma la maggior parte dei lavoratori non sa esattamente quanto si paga di contributi al mese — né perché.
In questa guida ti spiego tutto quello che devi sapere sui contributi INPS 2026: aliquote ufficiali aggiornate dalle circolari INPS, calcoli con esempi pratici, novità per autonomi e collaboratori, bonus contributivi e come controllare la tua posizione previdenziale. Senza tecnicismi inutili.
Cosa sono i contributi INPS e perché non sono una tassa
I contributi previdenziali sono versamenti obbligatori all’INPS che costruiscono il tuo futuro pensionistico. La differenza rispetto alle tasse è fondamentale: quello che versi oggi, lo recuperi domani. Sotto forma di pensione contributiva, indennità NASpI in caso di disoccupazione, tutela per malattia e maternità.
L’aliquota contributiva si applica sulla retribuzione annua lorda (RAL) ed è stabilita per legge. Il datore di lavoro ne paga la fetta maggiore — invisibile sul tuo cedolino — mentre tu vedi trattenuta solo la tua quota. Entrambe però finiscono nel tuo estratto conto contributivo e determinano la tua pensione futura.
Molti confondono contributi INPS e IRPEF perché entrambi riducono il netto in busta paga. Ma il meccanismo è diverso. I contributi obbligatori tornano a te come previdenza sociale. L’IRPEF finanzia i servizi pubblici generali: sanità, istruzione, sicurezza. Sul cedolino compaiono come due voci distinte.
Quanto si paga di contributi al mese nel 2026: lavoratori dipendenti
Per il lavoratore dipendente del settore privato, l’aliquota contributiva totale è del 33% sulla retribuzione imponibile. Questa quota è divisa in modo preciso tra lavoratore e datore di lavoro, come stabilito dalla Circolare INPS n. 6 del 30 gennaio 2026.
| Soggetto | Aliquota 2026 | Su stipendio lordo di € 2.500/mese |
| Quota lavoratore (trattenuta in busta paga) | 9.19% | € 22975 |
| Quota datore di lavoro (non visibile sul cedolino) | 23.81% | € 59525 |
| Totale versato all’INPS ogni mese | 33.00% | € 82500 |
Il datore di lavoro trattiene automaticamente la tua quota ogni mese e la versa all’INPS insieme alla propria, entro il 16 del mese successivo tramite il modello F24. Tu non devi fare nulla: è un meccanismo automatico. Ma è fondamentale sapere che il costo reale del tuo lavoro per l’azienda è quasi un terzo in più dello stipendio lordo che ti viene indicato.
Esempio calcolo contributi INPS lavoratori dipendenti 2026
Con una retribuzione lorda mensile di 2.500 euro, i numeri concreti sono questi:
- Contributi a tuo carico (9,19%): 2.500 × 9,19% = € 229,75 al mese
- Contributi a carico del datore di lavoro (23,81%): 2.500 × 23,81% = € 595,25 al mese
- Totale versato all’INPS: € 825,00 al mese, quasi € 10.000 l’anno
- Questi € 825 mensili finiscono nel tuo montante contributivo per la pensione futura
Il sistema contributivo è diretto: più accumuli, meglio stai da pensionato. Ogni euro versato all’INPS cresce nel tempo grazie alla rivalutazione annuale legata alla variazione del PIL nominale.
Massimale e minimale 2026: i limiti ufficiali INPS
La Circolare INPS n. 6 del 30 gennaio 2026 ha aggiornato i valori di riferimento applicando la variazione ISTAT del +1,4% registrata nel 2025. Conoscere questi limiti è fondamentale per capire quanto costa un anno di contributi in situazioni particolari.
| Parametro 2026 | Valore | Nota |
| Minimale giornaliero retribuzione | € 58,13 | Base minima per calcolo contributi |
| Minimale mensile (su base oraria 40h) | € 1.511,38 | In aumento rispetto ai € 1.490,32 del 2025 |
| Massimale annuo base contributiva | € 122.295 | In aumento da € 120.607 del 2025 |
| Soglia aliquota aggiuntiva 1% | € 56.224 annui / € 4.685 mensili | Solo sulla quota eccedente |
Come funziona il minimale giornaliero:
Se la tua retribuzione giornaliera è inferiore a € 58,13, i contributi si calcolano comunque su questa soglia minima. Questo garantisce una copertura previdenziale di base anche per contratti a bassissima retribuzione. Per il lavoro part-time il minimale va rapportato alle giornate settimanali effettive.
Come funziona il massimale annuo:
Oltre i € 122.295 annui non si versano più contributi, né tu né il tuo datore di lavoro. Se guadagni € 150.000 lordi, l’imponibile contributivo si ferma a € 122.295. La parte eccedente non produce ulteriore pensione nel sistema contributivo.
L’aliquota aggiuntiva dell’1% sopra i 56.224 euro
Chi supera € 56.224 annui (circa € 4.685 mensili) paga un’aliquota contributiva aggiuntiva dell’1% a proprio carico sulla quota eccedente. Non riguarda il datore di lavoro: è solo a carico del lavoratore. E non aumenta la pensione futura: serve a sostenere l’equilibrio del sistema previdenziale per i redditi più alti.
Se guadagni € 60.000 lordi annui, il contributo aggiuntivo si calcola su soli € 3.776 (60.000 – 56.224). Il risultato è un’imposta aggiuntiva di circa € 37,76, versata in automatico dal datore di lavoro che trattiene la quota dal tuo cedolino.
Cosa include l’imponibile contributivo: voci dentro e fuori
I contributi INPS non si calcolano su tutto quello che ricevi. L’imponibile contributivo — cioè la base su cui si applica l’aliquota — include voci specifiche ed esclude altre. La Circolare INPS n. 6/2026 ha confermato e aggiornato anche le soglie di esclusione per fringe benefit e buoni pasto.
Voci incluse nel calcolo dei contributi previdenziali:
- Stipendio base mensile e superminimo
- Scatti di anzianità e indennità contrattuali
- Straordinari, turni, reperibilità e indennità di trasferta tassabili
- Tredicesima, quattordicesima e premi di produzione
- Altri compensi aggiuntivi previsti dal CCNL applicato
Voci escluse dall’imponibile contributivo nel 2026:
- Rimborsi spese documentati e analitici
- Fringe benefit: fino a € 1.000 per tutti i dipendenti, fino a € 2.000 per chi ha figli a carico
- Buoni pasto elettronici fino a € 10 (aggiornati nel 2026); buoni cartacei fino a € 4
- Buoni pasto nei cantieri edili fino a € 5,29
- Indennità di trasferta in Italia entro € 46,48 giornalieri (nel tetto di € 1.549,37 mensili)
- TFR e indennità di fine rapporto
Come si calcola il netto in busta paga: il percorso completo
Capire il percorso dal lordo al netto è il modo migliore per verificare che il tuo cedolino sia corretto. I contributi INPS sono sempre il primo passaggio, perché riducono la base su cui poi si calcola l’IRPEF.
- Si parte dalla retribuzione lorda mensile (imponibile contributivo).
- Si sottraggono i contributi INPS (9,19%) e si ottiene l’imponibile fiscale.
- Si calcola l’IRPEF sugli scaglioni fiscali applicati all’imponibile fiscale.
- Si applicano le detrazioni per lavoro dipendente e familiari a carico.
- Si aggiungono le addizionali regionali e comunali IRPEF.
- Si arriva al netto mensile in busta paga.
Il punto cruciale da capire: l’IRPEF si calcola sull’imponibile fiscale, cioè dopo aver sottratto i contributi INPS. Non sul lordo di partenza. Questo significa che i contributi previdenziali riducono anche la base imponibile per le tasse
Esempio numerico completo con stipendio lordo € 2.500:
| Voce | Importo |
| Retribuzione lorda mensile | € 2.500,00 |
| Contributi INPS (9,19%) | – € 229,75 |
| Imponibile fiscale IRPEF | € 2.270,25 |
| IRPEF stimata (scaglioni 2026) | – € 430,00 circa |
| Detrazioni lavoro dipendente | € 95,00 circa |
| Netto in busta paga | ≈ € 1.935,00 |
I valori IRPEF sono indicativi: variano in base alla situazione familiare, alle detrazioni spettanti e al CCNL applicato. Quello che non cambia è la sequenza: i contributi previdenziali vengono sempre sottratti prima del calcolo fiscale.
Contributi INPS per artigiani e commercianti 2026
Se sei iscritto alla gestione speciale INPS come artigiano o commerciante, le regole cambiano profondamente. Non esiste un datore di lavoro che copre la quota principale: versi tutto tu, con scadenze trimestrali fisse.
| Fascia di reddito | Aliquota 2026 |
| Reddito fino a € 56.224 | 24% (artigiani) / 24% (commercianti) |
| Reddito tra € 56.224 e € 122.295 | 25% |
| Oltre il massimale (€ 122.295) | Nessun contributo |
Esiste un contributo minimo fisso obbligatorio anche con reddito zero. Per il 2026 il minimale annuo è di circa € 4.427 per artigiani e commercianti, calcolato su un reddito minimo di riferimento di circa € 18.415. Non produrre reddito non ti esenta dal versamento.
Le 4 scadenze trimestrali 2026 per artigiani e commercianti:
- 16 maggio 2026 – prima rata
- 20 agosto 2026 – seconda rata
- 16 novembre 2026 – terza rata
- 16 febbraio 2027 – quarta rata (a saldo)
Gestione Separata INPS 2026: aliquote per liberi professionisti e collaboratori
La Circolare INPS n. 8 del 3 febbraio 2026 ha confermato le aliquote della Gestione Separata, rimaste invariate rispetto all’anno precedente. Una buona notizia per professionisti e collaboratori: nessun aumento contributivo nel 2026.
| Categoria | Aliquota 2026 | Ripartizione |
| Liberi professionisti senza altra cassa previdenziale | 26.07% | 100% a carico del professionista |
| Collaboratori (co.co.co.) senza altre coperture, con DIS-COLL | 35.03% | 1/3 collaboratore + 2/3 committente |
| Collaboratori senza DIS-COLL, senza altre coperture | 33.72% | 1/3 collaboratore + 2/3 committente |
| Pensionati o assicurati presso altre forme previdenziali | 24.00% | 100% a carico del professionista |
Il massimale annuo della Gestione Separata 2026 è di € 122.295, in aumento rispetto ai € 120.607 del 2025. Il minimale di reddito per l’accredito dell’intero anno contributivo è fissato a € 18.808.
Per i collaboratori, la ripartizione segue la regola classica: due terzi del carico contributivo totale spettano al committente, un terzo al collaboratore. Il committente versa tutto in F24 ma recupera la quota del collaboratore trattenendola dal compenso lordo.
Esempio calcolo per libero professionista con reddito annuo € 30.000:
- Reddito imponibile: € 30.000
- Aliquota applicata: 26,07%
- Contributi totali da versare: 30.000 × 26,07% = € 7.821 annui
- Versamento in F24 alle scadenze fiscali (acconto e saldo)
Contributi figurativi: quando INPS contribuisce per te
Non tutti i periodi contributivi derivano da lavoro effettivo. Durante alcune fasi della vita, l’INPS accredita contributi figurativi che contano ai fini della pensione anche senza che tu stia lavorando — e senza che tu stia versando nulla.
Hai diritto ai contributi figurativi durante: malattia certificata, maternità obbligatoria, NASpI (disoccupazione), Cassa Integrazione Guadagni (CIG), congedo parentale, servizio militare o civile. Il loro valore è calcolato sulla tua retribuzione media precedente all’evento, ma è generalmente inferiore ai contributi da lavoro effettivo.
Sono versamenti previdenziali che tutelano la continuità della tua posizione assicurativa. Ogni anno senza copertura — né reale né figurativa — si traduce in settimane mancanti nell’estratto conto e in una pensione più bassa.
Bonus Mamme 2026: esonero contributivo e contributo mensile
Il 2026 porta un sistema duplice per le lavoratrici madri, con due misure distinte che si rivolgono a categorie diverse. È fondamentale capire quale ti spetta, perché non si sovrappongono.
Misura 1 – Esonero contributivo IVS (per mamme con 3+ figli a tempo indeterminato):
- Esonero totale della quota contributi IVS a carico della lavoratrice
- Limite massimo annuo: € 3.000 (circa € 250 al mese in più in busta paga)
- Requisito: contratto a tempo indeterminato, almeno 3 figli
- Valido fino al compimento del 18° anno del figlio più piccolo, non oltre il 31 dicembre 2026
- Nessuna domanda da presentare: lo applica il datore di lavoro con i codici fiscali dei figli
Misura 2 – Bonus mamme lavoratrici (per mamme con 2+ figli, reddito fino a € 40.000):
- Contributo economico di € 60 mensili per massimo 12 mesi, fino a € 720 annui totali
- Erogato dall’INPS in un’unica soluzione a dicembre 2026
- Destinato a lavoratrici dipendenti (pubblico e privato), autonome iscritte a gestione obbligatoria
- Con 2 figli: fino al compimento dei 10 anni del figlio più piccolo
- Con 3+ figli escluse dall’esonero contributivo: fino ai 18 anni del figlio più piccolo
- Reddito da lavoro non superiore a € 40.000 annui
Estratto conto contributivo: come controllare la tua posizione INPS
L’estratto conto contributivo è il documento più importante per la tua previdenza sociale. L’INPS lo aggiorna con tutti i versamenti previdenziali effettuati nel corso della carriera e lo rende consultabile gratuitamente online. Come accedere: entra su MyINPS con SPID, CIE o CNS, poi vai alla sezione “Consultazione Estratto Conto Contributivo e Previdenziale”. Nel documento trovi tutti i periodi lavorativi, i contributi versati anno per anno, le settimane contributive accreditate e gli eventuali buchi contributivi.
Controllalo almeno una volta l’anno. Gli errori capitano: datori che non versano, periodi non registrati, importi errati. Se trovi discrepanze, usa la procedura “Denuncia Contributiva” sul portale INPS allegando prove documentali: cedolini, contratti e modelli F24 quietanzati.
Mancato pagamento dei contributi: conseguenze e rimedi
Se il datore di lavoro trattiene i contributi dal tuo cedolino ma non li versa all’INPS, commette un illecito serio. Le conseguenze per te sono dirette: i periodi non vengono accreditati nell’estratto conto, la tua pensione futura si riduce e perdi la copertura per NASpI, malattia e maternità.
Le sanzioni per il datore di lavoro inadempiente nel 2026:
- Sanzione civile: dal 3,75% al 40% dei contributi non versati
- Interessi di mora al tasso legale maggiorato di 5,5 punti
- Ravvedimento operoso: possibile entro 12 mesi con sanzioni ridotte
- Denuncia penale per omissioni contributive di importo rilevante
La prescrizione contributiva è di 5 anni. Dopo questo termine l’INPS non può più reclamare i contributi non pagati — ma il danno sulla tua posizione previdenziale è permanente. Se sospetti omissioni, controlla l’estratto conto e rivolgiti subito all’INPS o a un consulente del lavoro.
Contributi volontari INPS 2026: coprire i buchi contributivi
Se hai periodi senza lavoro — disoccupazione prolungata, attività all’estero non coperta, periodi di studio — puoi continuare a versare all’INPS attraverso i contributi volontari. Non è obbligatorio, ma serve a non interrompere il percorso previdenziale.
Con la Circolare INPS n. 27 dell’11 marzo 2026, l’Istituto ha aggiornato gli importi: per i lavoratori dipendenti non agricoli, la retribuzione minima settimanale base di calcolo è fissata a € 244,74. I contributi volontari sono interamente deducibili dal reddito complessivo ai fini IRPEF.
Per accedere, devi presentare domanda all’INPS dimostrando di avere almeno 5 anni di contributi (260 settimane) o 3 anni nell’ultimo quinquennio. L’autorizzazione va richiesta prima di iniziare i versamenti.
Totalizzazione e ricongiunzione: unire i contributi da più gestioni
Se hai lavorato in più settori versando contributi a gestioni INPS diverse — da dipendente, da autonomo e in Gestione Separata — puoi unificare tutto in due modi. La scelta dipende dalla tua situazione e vale la pena analizzarla con un consulente previdenziale.
Totalizzazione (gratuita):
Somma i periodi contributivi di tutte le gestioni per raggiungere i requisiti pensionistici, senza trasferire nulla. Ogni gestione calcola la propria quota di pensione in proporzione ai contributi versati. Il risultato finale è meno vantaggioso della ricongiunzione ma non costa nulla.
Ricongiunzione (a pagamento):
Trasferisce tutti i contributi in una sola gestione. Il costo è calcolato dall’INPS sulla base della differenza tra la pensione attuale e quella che avresti con i contributi trasferiti — spesso molto alto. Puoi pagare fino a 120 rate mensili.
FAQ: domande frequenti sui contributi INPS 2026
Quanto si paga di contributi al mese con uno stipendio di € 1.800 lordi?
Con € 1.800 lordi mensili, la tua quota è 1.800 × 9,19% = € 165,42 al mese. Il datore di lavoro versa altri € 428,58. Totale all’INPS: € 594,00 al mese, circa € 7.128 l’anno.
Quanto si paga di contributi per un dipendente con stipendio di € 3.500 lordi?
Il costo contributivo complessivo è 3.500 × 33% = € 1.155,00 al mese. Di questi, € 321,65 sono trattenuti dalla busta paga del lavoratore (9,19%), mentre € 833,35 sono versati in più dal datore di lavoro (23,81%). Il costo reale del dipendente per l’azienda supera quindi i € 4.300 mensili.
I contributi INPS si calcolano sul lordo o sul netto?
Sul lordo, prima di qualsiasi altra detrazione. La base di calcolo è l’imponibile contributivo, che include tutte le voci retributive previste dal CCNL applicato, con le eccezioni specifiche (fringe benefit, rimborsi spese, buoni pasto entro soglia) indicate dalla circolare INPS annuale.
Cosa succede se ho versato contributi sia come dipendente che come libero professionista?
Puoi accedere alla totalizzazione gratuita: INPS somma i periodi di tutte le gestioni per maturare il diritto alla pensione, poi calcola la quota proporzionale per ciascuna. In alternativa, la ricongiunzione unifica tutto in un’unica gestione, ma ha un costo che può essere molto elevato.
I contributi figurativi valgono come quelli da lavoro effettivo?
Valgono ai fini dell’anzianità contributiva ma con valore inferiore rispetto ai contributi da lavoro reale. Il loro importo dipende dalla tua retribuzione media nei periodi precedenti l’evento (malattia, NASpI, CIG). Contano per raggiungere i requisiti pensionistici, ma determinano una pensione più bassa rispetto a periodi lavorati regolarmente.
Il Bonus Maroni (restare al lavoro dopo la pensione) esiste ancora nel 2026?
Sì. Chi ha maturato i requisiti per la pensione anticipata ma sceglie di continuare a lavorare può optare per ricevere in busta paga la quota contributi che avrebbe versato (9,19%). Su uno stipendio di € 2.500 lordi, significa circa € 230 netti in più al mese. Attenzione: quei contributi non vengono versati, quindi la pensione non cresce per quel periodo.
Conclusione: i contributi previdenziali come investimento consapevole
Ogni mese vedo sparire circa il 9% del mio lordo in contributi INPS. È una voce che pesa, ma non è denaro perso: sta costruendo la mia pensione futura e mi garantisce protezione in caso di malattia, disoccupazione, maternità. Il sistema contributivo italiano è diretto: più accumuli, meglio stai da pensionato. La chiave è non lasciare buchi: ogni anno senza contributi — né reali né figurativi — costa caro nel lungo periodo. Controllare l’estratto conto INPS almeno una volta l’anno, verificare che il datore di lavoro versi regolarmente e valutare la previdenza complementare sono scelte che fanno la differenza.I versamenti previdenziali non sono una perdita: sono un investimento obbligatorio che puoi però gestire con consapevolezza. Conosci i tuoi numeri, controlla la tua posizione contributiva e pianifica il futuro.